
Vlastní bydlení: Sen, který se vzdaluje?
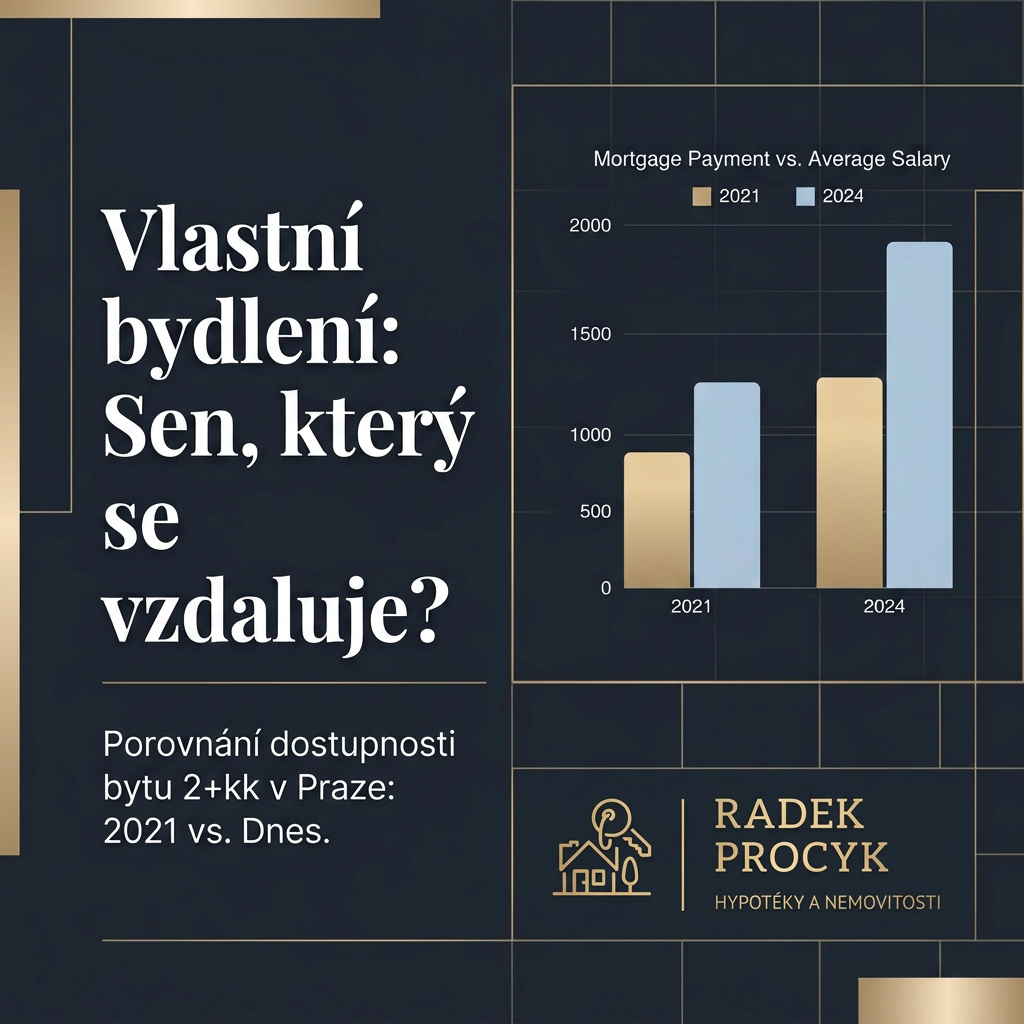
🏠 Je vlastní bydlení v Praze už jen nedosažitelným snem? Čísla mluví jasně a pohled na ně je pro mnohé bolestivý. Porovnali jsme modelový příklad panelákového bytu 2+kk v roce 2021 a dnes. Výsledek? 📍 2021: Cena 4,55 mil. Kč | Splátka 15 321 Kč | Průměrný plat 37 800 Kč (Splátka tvořila cca 40 %
Vlastní bydlení: Sen, který se vzdaluje?
Vlastnit byt v hlavním městě bylo vždy symbolem určitého životního standardu a jistoty do budoucna. V posledních letech se však z tohoto standardu stává pro značnou část populace nedosažitelný luxus. Pokud sledujete realitní trh, jistě jste si všimli, že ceny rostou, ale zatímco dříve je vyvažovaly nízké úrokové sazby, dnes se nacházíme v situaci, kdy jsou vysoké jak ceny, tak náklady na financování. Pojďme se podívat na tvrdá data, která ukazují, jak moc se realita českého trhu s bydlením za pouhé tři roky proměnila a co to znamená pro každého, kdo uvažuje o pořízení vlastního domova.
Pohled do zpětného zrcátka: Rok 2021 jako éra dostupnosti
Před třemi lety vypadala situace na trhu zcela odlišně. Průměrný panelákový byt o dispozici 2+kk v Praze se dal pořídit za zhruba 4,55 milionu korun. Pro mladý pár nebo jednotlivce s průměrným příjmem to byla sice vysoká částka, ale s pomocí hypotéky zvládnutelná. Při financování 90 procent kupní ceny a tehdejší průměrné úrokové sazbě kolem 2,09 procenta činila měsíční splátka přibližně 15 321 korun.
V té době se průměrný plat v České republice pohyboval kolem 37 800 korun. Jednoduchým výpočtem zjistíme, že splátka hypotéky tehdy spolkla zhruba 40 procent průměrné mzdy. I když to nebylo málo, pro domácnost se dvěma příjmy šlo o komfortní situaci, která umožňovala nejen splácet, ale i slušně žít a vytvářet úspory.
Současná realita: Když příjmy nestíhají tempo trhu
Dnes je situace diametrálně odlišná. Stejný byt 2+kk v Praze se dnes prodává za cenu kolem 6,2 milionu korun. Pokud bychom chtěli financovat stejných 90 procent kupní ceny, výše úvěru vyskočí na 5,58 milionu korun. Klíčovým faktorem je však úroková sazba, která se nyní pohybuje kolem 5,2 procenta. Výsledek je pro rozpočet domácnosti drtivý: měsíční splátka se vyšplhala na 30 640 korun.
Průměrný plat sice vzrostl na zhruba 50 300 korun, ale tento růst ani zdaleka nepokryl zvýšení nákladů na bydlení. Zatímco v roce 2021 tvořila splátka 40 procent platu, dnes je to více než 60 procent. Pokud si uvědomíme, že banky při posuzování hypoték sledují ukazatele, jako je poměr splátek k čistým příjmům, stává se vlastnické bydlení pro člověka s průměrným příjmem prakticky nereálným cílem.
Matematika návratu ke starým časům
Nabízí se otázka, co by se muselo stát, aby se dostupnost bydlení vrátila na úroveň roku 2021. Aby splátka opět tvořila rozumných 40 procent z průměrné mzdy, musel by trh projít radikální proměnou. Scénáře jsou v zásadě dva, ale oba se v současné ekonomické situaci zdají být z říše fantazie.
První možností je návrat úrokových sazeb na hranici 2 procent. Centrální banka sice sazby postupně snižuje, ale k takto nízkým hodnotám, které byly spíše historickou anomálií, se v dohledné době pravděpodobně nevrátíme. Druhou možností je plošný propad cen nemovitostí o přibližně 30 procent. Vzhledem k chronickému nedostatku bytů, zdlouhavým povolovacím procesům a neutuchající poptávce v Praze je však takový propad velmi nepravděpodobný. Realističtější je kombinace mírného poklesu sazeb a stagnace či jen velmi pomalého růstu cen, což ale k rychlé nápravě stačit nebude.
Čekání na zázrak se nemusí vyplatit
Mnoho zájemců o bydlení nyní vyčkává. Doufají, že trh zamrzne, ceny spadnou nebo úroky prudce klesnou. Historie nás však učí, že český realitní trh je velmi odolný. Místo vytouženého zlevnění se může snadno stát, že nůžky mezi příjmy a cenami se budou dál rozevírat. Náklady na stavební materiály neklesají a Praha zůstává atraktivním místem pro život i investice, což tlačí ceny neustále vzhůru.
Kdo dnes váhá, zda koupit, nebo čekat, čelí nelehkému rozhodnutí. Je však důležité si uvědomit, že standardy dostupnosti z roku 2021 jsou pro tuto chvíli historií. Budoucnost může přinést spíše orientaci na nájemní bydlení nebo nutnost slevit z nároků na lokalitu či velikost bytu. Vlastní bydlení v hlavním městě přestává být samozřejmostí a stává se strategickou investicí, která vyžaduje mnohem důkladnější finanční plánování než kdykoli předtím.
Závěr a pohled do budoucna
Dostupnost bydlení se drasticky zhoršila a návrat do starých kolejí je v nedohlednu. Přestože čísla působí pesimisticky, trh se stále hýbe. Klíčem k úspěchu v dnešní době není čekání na ideální podmínky, které možná nikdy nepřijdou, ale schopnost adaptovat se na novou realitu. Ať už je vaší cestou nájem, menší byt za Prahou, nebo vyšší podíl vlastních úspor, je nutné počítat s tím, že bydlení bude v našich rozpočtech hrát stále významnější roli. Jaký je váš názor na současnou situaci? Věříte v pokles cen, nebo je podle vás nájem jedinou udržitelnou cestou pro budoucnost? Váš pohled na věc nás zajímá.